Jak rozliczyć PIT z XTB za 2026 rok: PIT-8C i dywidendy zagraniczne
Według XTB PIT-8C obejmuje sprzedaż akcji, ETF-ów i kontraktów CFD, a broker wysyła go też do urzędu skarbowego. Dywidendy zagraniczne wpisuje się osobno, w części G PIT-38.
Z części D PIT-8C przepisz poz. 35 do poz. 20 PIT-38, a poz. 36 do poz. 21. Zeznanie za 2026 rok składa się do 30 kwietnia 2027 i do tego dnia wpłaca się podatek.
Fakty i mity o PIT z XTB
"Podatek płacisz dopiero od tego, co wypłacisz."
"W PIT-38 wpisuje się wyłącznie sumy z PIT-8C."
"Zawsze 50% straty można odzyskać."
- Ponad 17 000 zarejestrowanych użytkowników
- Dywidendy zagraniczne
- Kursy NBP
- 9 561 tickerów XTB
Czy XTB wystawia PIT-8C i co obejmuje?
Tak. XTB podaje, że PIT-8C zawiera sprzedaż akcji, ETF-ów i instrumentów pochodnych, w tym kontraktów CFD. Nie ma w nim dywidend krajowych ani zagranicznych, odsetek od wolnych środków ani niczego z IKE i IKZE.
Co z XTB jest w PIT-8C, a co dopisuje się w PIT-38?
| Dochód z XTB | Czy jest w PIT-8C | Co z tym w PIT-38 |
|---|---|---|
| Sprzedaż akcji, ETF-ów i kontraktów CFD | W PIT-8CTak, w części D | W PIT-38Poz. 35 i 36 przepisujesz do poz. 20 i 21 części C zeznania, wzór PIT-38(18) |
| Dywidendy zagraniczne | W PIT-8CNie, osobny Raport Dodatkowy | W PIT-38Część G, poz. 47, 48 i 49. Liczysz z raportu xStation5 albo przepisujesz z Raportu Dodatkowego |
| Dywidendy polskich spółek | W PIT-8CNie | W PIT-38Nie wykazujesz ich, bo 19% pobiera płatnik |
| Odsetki od wolnych środków | W PIT-8CNie | W PIT-38XTB podaje, że w większości przypadków sam potrąca zryczałtowany podatek. Aplikacja ich nie importuje |
| Dochody z IKE i IKZE | W PIT-8CNie | W PIT-38Nie rozliczasz ich |
Raporty innych brokerów, które czyta aplikacja, wymienia lista obsługiwanych brokerów.
Czy muszę składać PIT-38, jeśli nic nie wypłaciłem z XTB?
Tak, jeśli w 2026 roku sprzedano akcje lub ETF-y, zamknięto pozycję CFD albo wpłynęła dywidenda zagraniczna.
Nie ma znaczenia, czy środki zostały na rachunku XTB, czy wróciły na konto bankowe.
Czy wpłaty na rachunek XTB się liczą?
NieWpłata na rachunek nie jest dochodem, więc nie wpisuje się jej do zeznania.
Czy sam zakup akcji w XTB wymaga PIT-38?
NieWedług XTB bez zamkniętej pozycji w danym roku PIT-8C nie powstaje. Akcje kupione w 2026 roku rozlicza się w roku ich sprzedaży.
Czy liczy się dywidenda, która została w XTB?
TakDywidenda zagraniczna jest przychodem w dniu wpływu na rachunek XTB. Wpisuje się ją do części G także wtedy, gdy w tym roku nie było sprzedaży.
Czy przy stracie z XTB trzeba złożyć PIT-38?
TakStratę z 2026 roku odlicza się w zeznaniach za lata 2027 do 2031, ale tylko wtedy, gdy została wykazana w zeznaniu za 2026 rok. W jednym roku odlicza się najwyżej 50% tej straty albo jednorazowo do 5 000 000 zł, zgodnie z art. 9 ust. 3 ustawy o PIT.
Przykład rozliczenia znajdziesz we wpisie o stracie z lat ubiegłych w PIT-38.
Czy XTB informuje urząd skarbowy i czy PIT-8C rozlicza się automatycznie?
Tak. XTB podaje, że wysyła PIT-8C do urzędu skarbowego, a z tych danych powstaje zeznanie w usłudze Twój e-PIT. Nie obejmuje ono dywidend zagranicznych, ponieważ Raport Dodatkowy nie trafia do urzędu.
Zeznanie bez zmian zostanie automatycznie zaakceptowane 30 kwietnia 2027. Będzie kompletne, jeśli poza PIT-8C nie ma innych przychodów. Przy dywidendach trzeba uzupełnić część G i złożyć PIT-38 samodzielnie.
Podatek od sprzedaży trzeba przelać do 30 kwietnia 2027 także wtedy, gdy zeznanie zostało zaakceptowane automatycznie.
Dlaczego kwoty w PIT-8C różnią się od xStation5?
- Kurs NBP z dnia poprzedzającego
Każdą transakcję w walucie obcej przelicza się po średnim kursie NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu albo poniesienia kosztu.
- Data przeniesienia własności
Liczy się dzień rozliczenia, więc sprzedaż z końca grudnia może trafić do następnego roku.
- Ekwiwalenty dywidend i opłaty za przechowywanie
Tych pozycji nie ma w podglądzie zysków na platformie.
Przyczyny różnic według centrum pomocy XTB.
XTB podaje również, że w marcu 2026 część klientów otrzymała korektę PIT-8C za 2025 rok. Gdy zeznanie już złożono, broker radzi je skorygować, bo poprawiony PIT-8C nie wczyta się do wysłanego zeznania.
Czy strata na subkoncie USD w XTB obniża zysk z konta PLN?
Tak. Sprzedaż papierów wartościowych i instrumentów pochodnych to jedno źródło dochodu, więc zysk z konta PLN i strata z subkonta USD trafiają razem do części C PIT-38.
Dolary przelicza się na złote po kursie średnim NBP z ostatniego dnia roboczego przed dniem uzyskania przychodu albo poniesienia kosztu (art. 11a ustawy o PIT). Przychód ze sprzedaży i koszt zakupu mają więc każdy swój kurs.
Zysk ze sprzedaży akcji albo z zamkniętych kontraktów CFD.
Strata ze sprzedaży po przeliczeniu na złote.
Czy strata z CFD w XTB obniża zysk z akcji?
Tak, strata z CFD zmniejsza zysk ze sprzedaży akcji z tego samego roku, bo przychody z CFD i z akcji należą do tego samego źródła, kapitałów pieniężnych. XTB podaje, że od 2023 roku wykazuje CFD razem z akcjami i ETF-ami w części D PIT-8C.
Jak rozliczyć podatek od dywidendy XTB?
Dywidendy zagraniczne z XTB wpisuje się samodzielnie w części G PIT-38(18). XTB wykazuje je w Raporcie Dodatkowym do PIT-38, wcześniej nazywanym Raportem podatkowym.
Podatek z poz. 47 wynosi 19% kwoty brutto. Można od niego odliczyć podatek pobrany za granicą z poz. 48, do wysokości limitu z umowy o unikaniu podwójnego opodatkowania. Różnica do dopłaty w Polsce trafia do poz. 49.
| Wyliczenie | Kwota |
|---|---|
| 12,40 USD brutto, wpływ 13.11.2026, kurs NBP 3,9676 z 12.11.2026 | 49,20 zł |
| 19% od kwoty brutto, do poz. 47 | 9,35 zł |
| Podatek pobrany w USA, 15%, do poz. 48 | 7,38 zł |
| Różnica do dopłaty w Polsce, do poz. 49 | 1,97 zł |
W zeznaniu sumuje się wszystkie dywidendy z roku. Kwotę z poz. 49 zaokrągla się do pełnych złotych.
tickerów XTB z przypisanym krajem emitenta
Którą kwotę podatku zapłaconego za granicą wpisać w PIT-38?
W poz. 48 wpisuje się podatek pobrany za granicą, do limitu z umowy o unikaniu podwójnego opodatkowania. Dla dywidend z USA limit wynosi 15%.
Numery pól najlepiej sprawdzić we wzorze PIT-38(18), ponieważ centrum pomocy XTB podaje je niespójnie.
Ile podatku od dywidendy z USA dopłaca się w Polsce?
Gdy w USA pobrano 15%, w Polsce dopłaca się 4% kwoty brutto.
Stawki z innych krajów i sposób liczenia według NSA opisuje przewodnik po podatku od dywidendy zagranicznej.
Formularz W-8BEN dla amerykańskiego płatnika opisujemy na osobnej stronie.
Jak poprawić PIT-38 złożony bez dywidend z XTB?
Złożone zeznanie można skorygować, zaznaczając w poz. 6 wzoru PIT-38(18) korektę zeznania. Aplikacja może wyliczyć część G z raportu xStation5.
Skąd aplikacja wie, z jakiego kraju jest dywidenda?
Końcówka tickera wskazuje giełdę, nie kraj emitenta. MSF.DE to Microsoft notowany we Frankfurcie, więc stosuje się limit z umowy z USA. Plik z xStation5 nie zawiera kodów ISIN. Kraj emitenta aplikacja odczytuje z listy 9 561 tickerów XTB, a tickery spoza listy uzupełnia się ręcznie.
Kwoty z aplikacji warto porównać z Raportem Dodatkowym od XTB. Przy rozbieżności sprawdź kraj emitenta i datę wypłaty, ponieważ od nich zależą limit i kurs.
Jak rozliczyć PIT od XTB?
Przychód i koszty z PIT-8C przepisuje się do części C PIT-38, a dywidendy zagraniczne z raportu xStation5 do części G. PIT-38 za 2026 rok składa się od 15 lutego 2027 do 30 kwietnia 2027. Do tego dnia trzeba też wpłacić podatek.
Krok 1
Przepisz dwie kwoty z PIT-8C
Przychód z poz. 35 części D wpisz w poz. 20 części C PIT-38(18), a koszty z poz. 36 w poz. 21. Podatek od zysków ze sprzedaży wynosi 19% od różnicy między nimi (art. 30b ust. 1 ustawy o PIT), potocznie podatek Belki.
Krok 2
Wyeksportuj raport z xStation5
W Historii konta wybierz "Eksport Nowy" za cały rok i wgraj wszystkie pliki XLSX z archiwum ZIP bez zmiany nazw, bo nazwa zawiera walutę konta. Z tych plików aplikacja bierze dywidendy i podatek u źródła. Transakcji nie liczy drugi raz, bo ich wynik jest już w PIT-8C. Eksport raportu z XTB ze zrzutami ekranu.
Krok 3
Wpisz kwoty z PIT-8C w aplikacji i złóż zeznanie
Kwoty z PIT-8C wpisz na stronie "PIT-8C i konta", inaczej sprzedaży nie będzie w wyniku. Dywidendy aplikacja przeliczy po średnim kursie NBP z ostatniego dnia roboczego przed dniem wpływu na rachunek i poda kwoty do części G i PIT/ZG. Pozostałe pola omawia przewodnik po rozliczeniu PIT-38.
Gdzie znajdę PIT-8C w XTB i kiedy go dostanę?
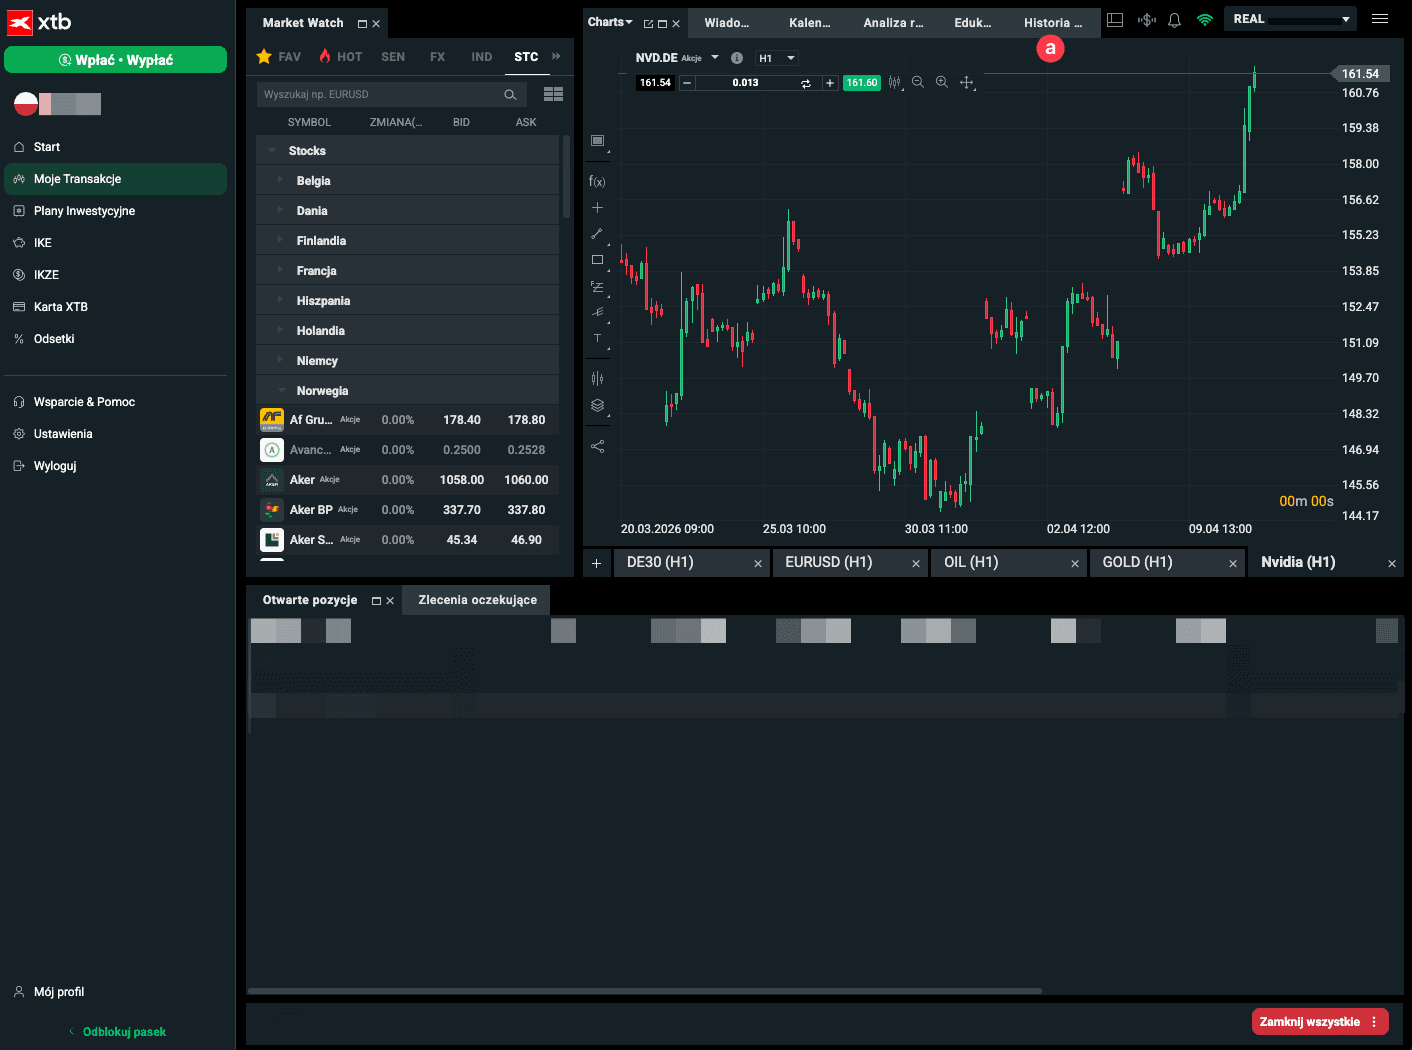
XTB podaje, że PIT-8C leży w zakładce Formularze i Dokumenty, razem z Raportem Dodatkowym do PIT-38. Według XTB formularz za 2026 rok trafia do urzędu skarbowego do końca stycznia 2027, a do klienta do końca lutego 2027. Jeśli w marcu 2027 nadal go tam nie ma, zapytaj XTB.
- Aplikacja mobilna
ProfilFormularze i Dokumenty
- Platforma webowa
MenuMoje kontoFormularze i Dokumenty
- do końca stycznia 2027PIT-8C trafia do urzędu skarbowego, według XTB
- do końca lutego 2027PIT-8C pojawia się w Formularzach i Dokumentach, według XTB
Kiedy XTB nie wystawia PIT-8C?
Według XTB PIT-8C nie powstaje między innymi wtedy, gdy:
- w roku nie zamknięto żadnej pozycji, więc nie ma ani zysku, ani straty
- jedynym przychodem w roku były dywidendy
- transakcje zawierano wyłącznie na koncie IKE lub IKZE
- rachunek służy działalności gospodarczej
Na stałe współpracujemy z kancelarią doradztwa podatkowego Partner Podatkowy. Sposób liczenia podatku, w tym limit podatku u źródła i kursy NBP, opisuje dokumentacja metodologii podatkowej.
Najczęściej zadawane pytania o rozliczenie XTB
Czy PIT-8C z XTB trzeba rozliczyć?
Tak. PIT-8C sam niczego nie rozlicza, to tylko informacja od brokera. Na jej podstawie składa się PIT-38 i wpłaca podatek.
Do zeznania przepisuje się z PIT-8C dwie kwoty, przychód i koszty, a podatek liczy się już w PIT-38. Za 2026 rok termin mija 30 kwietnia 2027.
Czy dywidendy z IKE i IKZE w XTB rozliczam w PIT-38?
Nie. Dywidend z tych kont nie wykazuje się w PIT-38, a XTB podaje, że nie ujmuje ich ani w PIT-8C, ani w Raporcie Dodatkowym.
Plik z IKE albo IKZE aplikacja odrzuci z komunikatem. Do rozliczenia potrzebny jest plik z głównego rachunku.
Dlaczego po imporcie nie widać transakcji z XTB?
Bo z pliku XTB aplikacja czyta tylko dywidendy i podatek u źródła. Wynik sprzedaży akcji, ETF-ów i CFD jest już w PIT-8C.
Kwoty z PIT-8C wpisuje się ręcznie, na stronie "PIT-8C i konta". Jeśli nie widać też dywidend, najpewniej w tym okresie żadna nie wpłynęła.
Podstawa prawna: art. 30b ust. 1, art. 30a ust. 1 i 9, art. 11a i art. 9 ust. 3 ustawy o podatku dochodowym od osób fizycznych oraz wzór PIT-38(18). Informacje o PIT-8C, Raporcie Dodatkowym i xStation5 pochodzą z centrum pomocy XTB, stan na 13 października 2026. Ostatnia aktualizacja strony: 18 listopada 2026.
Treści na tej stronie mają charakter informacyjny i edukacyjny. Nie stanowią porady podatkowej ani prawnej. W sprawie wymagającej indywidualnej oceny zapytaj doradcę podatkowego.
PIT-8C i dywidendy z XTB w jednym PIT-38
Wgraj raport z xStation5 i wpisz kwoty z PIT-8C. Aplikacja wypełni część G i PIT/ZG, przeliczając kwoty po kursach NBP. Zeznanie za 2026 rok składasz do 30 kwietnia 2027.
Policz dywidendy z XTBDo 5 zamkniętych pozycji za darmo, więcej w Pakiecie Premium. Cennik