PIT-38 kryptowaluty: jak rozliczyć i które pola wypełnić
Kryptowaluty rozliczasz w PIT-38, w części E przeznaczonej na waluty wirtualne. Podatek wynosi 19% od pierwszej złotówki dochodu, bo kwoty wolnej tu nie ma. Zeznanie składasz także za rok, w którym były same zakupy.
- Pliki z Binance, Coinbase, Zonda i Revolut
- Kwota do poz. 38 podstawiona sama, jeśli poprzedni rok też liczysz u nas
- Metodologię zbadała kancelaria Partner Podatkowy w czerwcu 2026
- Ponad 15 000 zarejestrowanych użytkowników
Aktualizacja: 24 września 2026 · To nie jest porada prawna ani podatkowa
Na darmowym planie wgrasz do 10 transakcji krypto i zobaczysz, jak wygląda wynik. Ceny pełnego rozliczenia są w cenniku.
Od jakiej kwoty płaci się podatek od kryptowalut?
Od pierwszej złotówki dochodu. Kwoty wolnej przy kryptowalutach nie ma, a stawka wynosi 19%. Dochodem jest przychód ze zbycia pomniejszony o udokumentowane koszty, więc nawet 100 zł dochodu oznacza 19 zł podatku.
55 000 zł przychodu minus 50 000 zł kosztów to 5 000 zł dochodu i 950 zł podatku
Gdy koszty w danym roku są wyższe od przychodu, podatek wynosi zero. Różnicę dopisujesz wtedy do kosztów następnego roku.
Policz, ile podatku wyjdzie na Twoich kwotach
Przesuń suwak albo wpisz dokładną kwotę z wyciągu. Wynik przelicza się od razu.
Nie ma jeszcze liczb pod ręką? Zobacz na przykładzie:
Czego się nie wlicza: zamiany jednej kryptowaluty na drugą. Taka zamiana nie jest zbyciem, więc obrotu z niej nie doliczaj, nawet jeśli giełda pokazuje z niego zysk.art. 17 ust. 1f ustawy o PIT
sprzedaż na złotówki, zapłata krypto za towar
Rzecz, która zaskakuje: liczy się rok poniesienia wydatku, nie rok sprzedaży. Zakup z tego roku wpisuje się tutaj także wtedy, gdy monety nadal leżą w portfelu i nikt ich nie sprzedał.art. 22 ust. 14 i art. 30b ust. 6a ustawy o PIT
zakup i sprzedaż, razem z prowizjami
Dlaczego warto ją wpisać: ta różnica nie przepada, tylko powiększa koszty tego roku i realnie obniża podatek. Przechodzi bezterminowo i bez limitu kwotowego, czyli inaczej niż strata z akcji, która ma pięć lat.art. 22 ust. 16 ustawy o PIT
nadwyżka kosztów z poprzedniego zeznania
Podatek do zapłaty
11 400 zł
19% od dochodu 60 000 zł. Przy kryptowalutach nie ma kwoty wolnej, podatek liczy się od pierwszej złotówki.
poz. 43 i poz. 45 różnią się tylko wtedy, gdy w poz. 44 jest podatek zapłacony za granicą, a tego kalkulator nie liczy.
Numery pozycji za wzorem PIT-38(18) Ministerstwa Finansów, aktualnym na dzień publikacji. Kalkulator dotyczy wyłącznie walut wirtualnych, czyli części E i F zeznania. Akcji, ETF-ów i dywidend z tym wynikiem nie łączysz. Zamiana jednej kryptowaluty na drugą nie jest zbyciem i nie wchodzi do przychodu.
Wzór z przykładem rozpisaliśmy na stronie kalkulatora podatku od kryptowalut.
Kiedy składasz PIT-38 za kryptowaluty?
Za każdy rok, w którym zbywasz kryptowaluty albo je kupujesz. Sam zakup wystarczy: art. 30b ust. 6a każe wykazać koszty w roku, w którym je poniesiono, nawet bez przychodu.
PIT-38 obejmuje też akcje i dywidendy z zagranicy. Składasz go, jeśli w roku było:
- zbycie kryptowalut
- zakup kryptowalut, nawet bez sprzedaży
- sprzedaż akcji, ETF-ów, innych papierów wartościowych lub instrumentów pochodnych
- zagraniczna dywidenda albo odsetki
Rok, w którym nie wydarzyło się nic z tej listy, zeznania nie wymaga.
Kryptowaluty: PIT-38, PIT-37 czy PIT-36?
Kryptowaluty zawsze idą do PIT-38, nawet jeśli poza tym składasz PIT-37 za pensję albo PIT-36 za działalność. Resztę formularza opisujemy w przewodniku rozliczenie PIT-38 krok po kroku.
Co jest przychodem z kryptowalut, a co nie?
Dopóki kryptowaluta nie wychodzi poza świat kryptowalut, przychodu nie ma. Pojawia się dopiero przy zbyciu w rozumieniu art. 17 ust. 1f, a wymiana krypto na krypto zbyciem nie jest.
Art. 17 ust. 1f: to jest zbycie
- sprzedaż za złotówki, euro, dolary
- płatność kryptowalutą za towar albo usługę
- wymiana na prawo majątkowe inne niż waluta wirtualna
- spłata długu albo rachunku kryptowalutą
Tego nie wykazujesz
- BTC na ETH, USDT na USDC i inne wymiany krypto na krypto
- przelew z giełdy na własny portfel sprzętowy
- wzrost kursu, póki nic nie sprzedajesz
Kosztem są, według art. 22 ust. 14, udokumentowane wydatki bezpośrednio poniesione na nabycie kryptowalut i koszty ich zbycia, w tym prowizje giełdy. Dokumentem jest tu historia transakcji z giełdy, dlatego pobierz ją z każdej giełdy, na której masz konto, i trzymaj u siebie. Szczegóły metody są w dokumentacji rozliczania kryptowalut.
Jak wypełnić PIT-38 za kryptowaluty krok po kroku?
Kryptowaluty wpisujesz w części E PIT-38, w poz. 36 do 40. Podatek od nich liczy się w części F, w poz. 41 do 45 (art. 30b ust. 1a). Do formularza trafiają sumy z całego roku, z polskich i zagranicznych giełd razem.
Numery pól podajemy według wzoru PIT-38(18) Ministerstwa Finansów, aktualnego w dniu publikacji. Łatwo o pomyłkę, jeśli korzystasz z instrukcji sprzed roku, bo w poprzednim wzorze te same kwoty szły dwa pola wcześniej.
- 1Pobierz historię transakcji z każdej giełdy, najlepiej od założenia konta, minimum za cały rok podatkowy.
- 2Wgraj pliki do jednego rozliczenia. Przy każdej giełdzie jest instrukcja eksportu z listą plików.
- 3Aplikacja poda kwoty do poz. 36, 37 i 38.
- 4Przepisz je do zeznania. Dalsze pozycje to już odejmowanie i 19% od wyniku.
| Pole w części E | Co wpisujesz | Co wchodzi w tę kwotę |
|---|---|---|
| poz. 36 | Przychody ze zbycia walut wirtualnych | Sprzedaż za złotówki, euro czy dolary, zapłata kryptowalutą za towar lub usługę oraz wymiana na inne prawo majątkowe. |
| poz. 37 | Koszty poniesione w roku podatkowym | Udokumentowane wydatki na nabycie kryptowalut i koszty ich zbycia, razem z prowizjami giełdy. |
| poz. 38 | Koszty z lat ubiegłych, nieodliczone | Nadwyżka kosztów przeniesiona z poprzedniego zeznania. |
| poz. 39 | Dochód | Poz. 36 minus poz. 37 i 38, jeśli coś zostaje. |
| poz. 40 | Koszty do rozliczenia w następnych latach | Nadwyżka kosztów, gdy poz. 37 i 38 razem przekraczają poz. 36. Przenosisz ją na następny rok. |
Część F: obliczenie podatku od walut wirtualnych
- poz. 41 Podstawa obliczenia podatku, czyli poz. 39 zaokrąglona do pełnych złotych
- poz. 42 Stawka podatku: 19%
- poz. 43 Podatek, czyli poz. 41 pomnożona przez stawkę
- poz. 44 Podatek zapłacony za granicą, art. 30b ust. 5e i 5f
- poz. 45 Podatek należny, zaokrąglony do pełnych złotych
Przesunięcie wzięło się z wiersza ulgi IPO, który doszedł do części C. Za rok 2024 część E to pozycje 34 do 38, a część F 39 do 43.
PIT-38 kryptowaluty: przykład z liczbami
Dwa lata z rzędu tej samej osoby. Liczby są zmyślone, kwoty w złotych, numery pól według wzoru PIT-38(18). W pierwszym roku koszty przewyższają przychód o 20 000 zł, a w drugim ta kwota obniża podatek. Na zielono zaznaczyliśmy to, co działa na Twoją korzyść, na czerwono zerowy dochód i podatek do zapłaty.
Zeznanie za pierwszy rok
| Przychód ze zbycia kryptowalutczęść E, poz. 36 | 40 000 |
| Koszty poniesione w tym rokuczęść E, poz. 37 | 52 000 |
| Koszty z lat ubiegłychczęść E, poz. 38 | 8 000 |
| Dochódczęść E, poz. 39 | 0 |
| Koszty przechodzące na kolejny rokczęść E, poz. 40 | 20 000 |
Koszty razem to 60 000 zł (52 000 zł z tego roku i 8 000 zł przeniesione z wcześniejszego zeznania), przychód 40 000 zł. Podatek wynosi zero, ale zeznanie trzeba złożyć, bo inaczej 20 000 zł różnicy nie trafi do następnego roku.
Zeznanie za kolejny rok
| Przychód ze zbycia kryptowalutczęść E, poz. 36 | 90 000 |
| Koszty poniesione w tym rokuczęść E, poz. 37 | 10 000 |
| Koszty przeniesione z roku poprzedniegoczęść E, poz. 38 | 20 000 |
| Dochódczęść E, poz. 39 | 60 000 |
| Podatek 19%część F, poz. 43 | 11 400 |
Bez tych 20 000 zł z poprzedniego roku podatek wyniósłby 15 200 zł, o 3 800 zł więcej.
Nadwyżka kosztów z poprzedniego roku: jak ją przenieść?
Nadwyżkę kosztów nad przychodem dopisujesz do kosztów następnego roku (art. 22 ust. 16 ustawy o PIT). Jeśli w jednym roku koszty przekroczyły przychód o 20 000 zł, w zeznaniu za kolejny rok te 20 000 zł trafiają do poz. 38. Gdyby i tam zabrakło przychodu, reszta przechodzi na kolejne lata, bez limitu. Numery pól według wzoru PIT-38(18).
Zeznanie za dany rok
część E, poz. 40
koszty, których nie pokrył przychód tego roku
Zeznanie za rok następny
część E, poz. 38
tu wpisujesz tę kwotę
Przy akcjach stratę odlicza się najwyżej przez pięć lat i z limitem (policzysz ją w kalkulatorze straty), a wyniku z akcji nie łączy się z kryptowalutami.
| Co porównujemy | Kryptowaluty, część E | Akcje, części C i D |
|---|---|---|
| Co przechodzi na kolejny rok | Nadwyżka kosztów nad przychodem | Strata z danego roku |
| Jak długo | Bezterminowo | Pięć kolejnych lat |
| Limit odliczenia | Brak | W którymkolwiek roku najwyżej połowa straty albo jednorazowo do 5 000 000 zł |
Jeśli poprzedni rok też liczysz u nas, aplikacja sama podstawi kwotę do poz. 38. Rok policzony gdzie indziej trzeba raz wpisać ręcznie w zakładce Historia rozliczeń, podając wynik krypto z tamtego roku (przychód minus koszty).
Skąd wziąć liczby, skoro PIT-8C nie obejmuje kryptowalut?
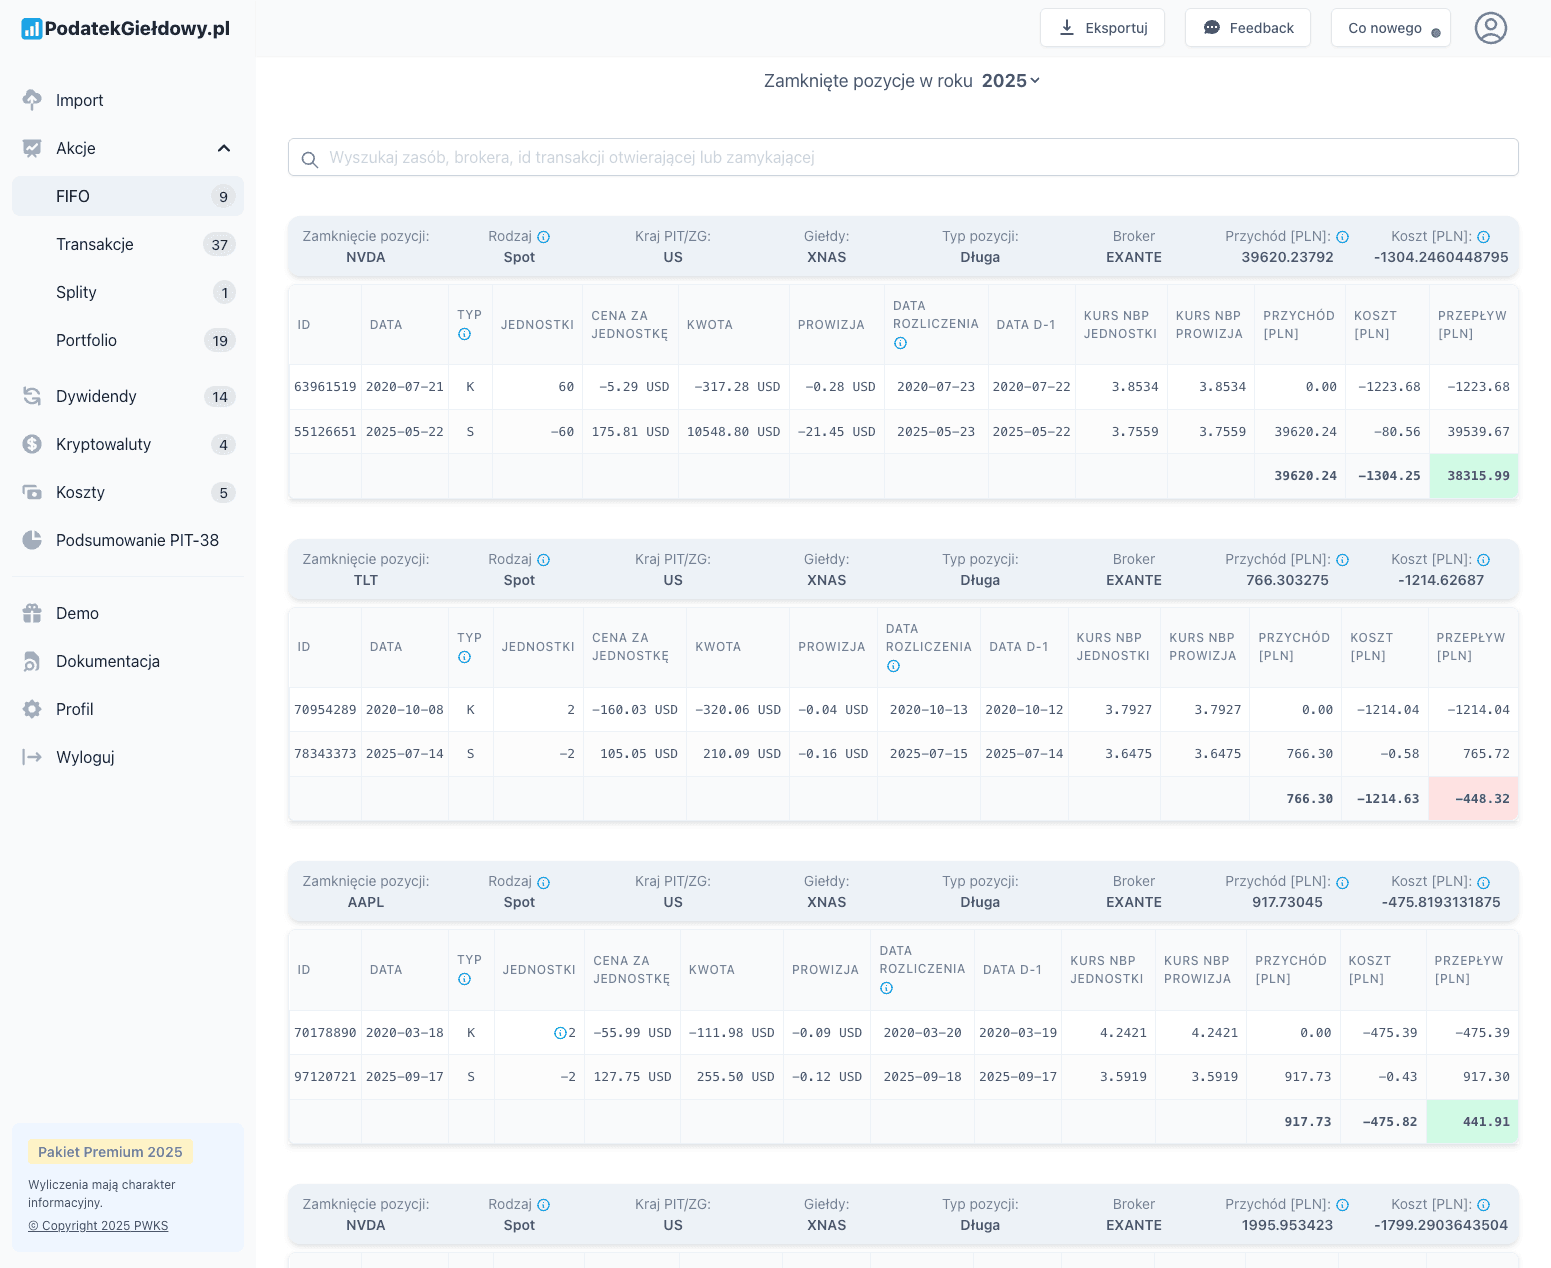
Dane z PIT-8C trafiają do części C zeznania, a kryptowaluty rozliczasz osobno, w części E. Przychód i koszty z kryptowalut bierzesz więc z historii transakcji. W PodatekGiełdowy.pl wgrywasz pliki ze wszystkich giełd, a my przeliczamy każdą transakcję po średnim kursie NBP z ostatniego dnia roboczego przed nią i podajemy kwoty do części E.
Z każdej giełdy potrzebujesz innego pliku:
Binance
historia zakupów fiat, historia sprzedaży fiat i historia transakcji, wszystko w CSV
Instrukcja eksportuRevolut trzyma kryptowaluty na osobnym wyciągu, który generujesz w zakładce Krypto. Pozostałe produkty Revolut opisujemy na stronie rozliczenia Revolut.
Wszystkie obsługiwane giełdy i brokerów znajdziesz na liście obsługiwanych brokerów. Jeśli Twojej giełdy tam nie ma, wyślij nam eksport przez formularz kontaktowy, a sprawdzimy, czy da się ją dodać.
Kiedy i jak zapłacić podatek od kryptowalut?
PIT-38 składasz od 15 lutego do 30 kwietnia roku po roku podatkowym i do tego samego dnia płacisz podatek. Zeznanie wysłane przed 15 lutego urząd traktuje tak, jakby przyszło 15 lutego. Zaliczek w ciągu roku nie ma, płatnika też nie, więc całą kwotę wpłacasz raz, po zakończeniu roku.
Twój e-PIT przygotowuje PIT-38 tylko z danych z informacji PIT-8C, a kryptowalut tam nie ma, więc części E za Ciebie nie uzupełni. Jeśli czeka tam na Ciebie przygotowane zeznanie, możesz je zmienić, dopisać kwoty z kryptowalut i dopiero wtedy zaakceptować.
Jeśli spóźnione jest zeznanie za któryś wcześniejszy rok, przeczytaj sekcję o kryptowalutach z poprzednich lat.
Co zrobić z kryptowalutami z poprzednich lat, których nie było w zeznaniu?
Każdy zaległy rok rozlicza się osobno, na formularzu obowiązującym za tamten rok. W aplikacji policzysz lata od 2019.
Więcej o tym, w tym jak odtworzyć historię transakcji sprzed lat, jest we wpisie o nierozliczonych kryptowalutach z lat ubiegłych.
Co policzy za Ciebie aplikacja?
Pliki z Binance, Coinbase, Zonda i Revolut wgrywasz do jednego rozliczenia i nie trzeba ich wcześniej łączyć w Excelu. Aplikacja liczy z nich:
- całą część E, poz. 36 do 40
- kwoty w złotych po kursie NBP dla każdej transakcji
- nadwyżkę kosztów do poz. 38, jeśli poprzedni rok też liczysz u nas
- zaległe lata od 2019
Akcje, ETF-y i dywidendy od obsługiwanych brokerów dorzucisz do tego samego PIT-38.
Airdropów, stakingu, nagród Learn and Earn ani opłat za wypłatę (gas fees) aplikacja nie obsługuje, ulgi IPO z poz. 24 i 25 też nie, ale ta i tak dotyczy akcji.
Metodologię przez blisko trzy miesiące sprawdzała kancelaria doradztwa podatkowego Partner Podatkowy, a opinię wydała w czerwcu 2026. Przeszła 110 zagadnień i porównywała wyniki aplikacji z ręcznymi przeliczeniami na prawdziwych plikach od brokerów.
Rozliczanie kryptowalut w PIT-38: najczęstsze pytania
Od jakiej kwoty płaci się podatek od kryptowalut?
W skrócie: Od pierwszej złotówki.
Stawka to 19% i żadna kwota wolna tu nie działa.
Czy zamiana jednej kryptowaluty na drugą jest opodatkowana?
W skrócie: Nie.
Wymiana BTC na ETH nie jest zbyciem w rozumieniu art. 17 ust. 1f ustawy o PIT i w ogóle nie trafia do zeznania. Podatek pojawi się dopiero wtedy, gdy sprzedasz ETH za złotówki albo zapłacisz nim za coś.
Czy muszę złożyć PIT-38, jeśli tylko kupuję kryptowaluty i nic nie sprzedaję?
W skrócie: Tak.
Art. 30b ust. 6a każe wykazać koszty w roku, w którym je poniesiono, nawet bez sprzedaży. Wychodzi zeznanie z samymi kosztami i podatkiem zero, a te koszty wracają w następnym zeznaniu w poz. 38.
Kiedy trzeba zapłacić podatek od kryptowalut?
W skrócie: Do 30 kwietnia 2027 za 2026 rok.
W ciągu roku zaliczek się nie płaci.
W której części PIT-38 wpisuje się kryptowaluty?
W skrócie: W części E, podatek w części F.
We wzorze PIT-38(18) to poz. 36 do 40 i 41 do 45. Część C jest dla akcji, kryptowalut tam nie wpisujesz. Jeśli rozliczasz 2024 rok na starszym wzorze, szukaj pozycji 34 do 38 i 39 do 43.
Czy stratę z kryptowalut odliczę od zysku z akcji?
W skrócie: Nie.
Przy 5 000 zł zysku na akcjach i 5 000 zł nadwyżki kosztów na kryptowalutach od akcji płacisz 950 zł podatku. Nadwyżkę z kryptowalut przenosisz na następny rok i odliczysz ją od przyszłego dochodu z kryptowalut.
Czy giełda kryptowalut wystawia PIT-8C?
W skrócie: PIT-8C nie obejmuje kryptowalut.
Kwoty do części E bierzesz z historii transakcji. Na Binance to trzy pliki CSV: historia zakupów fiat, historia sprzedaży fiat i historia transakcji.
Jak rozliczyć kryptowaluty z kilku giełd naraz?
W skrócie: Sumujesz je w jedną kwotę za rok.
Zakupu nie przypisuje się do konkretnej sprzedaży. BTC kupiony na Zonda i sprzedany na Binance rozliczasz tak samo jak transakcje na jednej giełdzie.
Co, jeśli mojej giełdy nie ma na liście?
W skrócie: Wyślij nam z niej eksport przez formularz kontaktowy.
Sprawdzamy każdy taki plik, a giełdy, o które pyta więcej osób, dodajemy wcześniej.
Czy przy stracie na kryptowalutach też składa się PIT-38?
W skrócie: Tak, inaczej nadwyżka kosztów nie przejdzie na kolejny rok.
Pominięty rok można złożyć później, opisujemy to w sekcji o kryptowalutach z poprzednich lat.
Od którego roku PodatekGiełdowy.pl rozlicza kryptowaluty?
W skrócie: Od 2019.
Rok policzony gdzieś indziej wpisujesz w zakładce Historia rozliczeń, żeby nadwyżka kosztów przeszła dalej.
Zastrzeżenia prawne
Ta strona ma charakter informacyjny i edukacyjny. Nie jest poradą prawną ani podatkową i nie jest opinią doradcy podatkowego.
PodatekGiełdowy.pl nie świadczy doradztwa podatkowego i nie składa zeznań w Twoim imieniu. Liczymy na podstawie plików, które wgrywasz; za poprawność tych danych i za złożone zeznanie odpowiadasz Ty. W sprawie indywidualnej skonsultuj się z doradcą podatkowym.
Podstawa prawna: art. 17 ust. 1f, art. 22 ust. 14 i 16 oraz art. 30b ust. 1a i 6a ustawy o podatku dochodowym od osób fizycznych. Numery pozycji według wzoru PIT-38(18), ostatniego opublikowanego przez Ministerstwo Finansów, aktualnego w dniu publikacji. Ostatnia aktualizacja: 24 września 2026.
Pełna klauzula odpowiedzialności · Metodologia podatkowaRozlicz kryptowaluty prosto z plików z giełd
Wgraj historię transakcji z Binance, Coinbase, Zonda albo Revolut. Kwoty do części E PIT-38 policzymy za Ciebie.